

آربیتراژ مثلثی با استفاده از اختلاف قیمت میان سه جفت ارز، امکان کسب سود بدون نیاز به انتقال دارایی بین چند صرافی رو فراهم میکنه. با این حال، سودده بودن این استراتژی به عواملی مثل نرخ های بازار، کارمزد، اسلیپیج و سرعت اجرای معاملات بستگی داره و شناخت درست چرخه معاملاتی، برای تشخیص فرصت های مناسب اهمیت زیادی داره.
آنچه در این مطلب میخوانید:
در بازار ارزهای دیجیتال، گاهی قیمت یک دارایی در سه جفت ارز مرتبط برای چند لحظه از تعادل خارج میشه. شاید در نگاه اول این اختلاف خیلی کوچک به نظر برسه اما وقتی نرخ تبدیل ها رو پشت سر هم قرار بدید، همین ناهماهنگی میتونه یک فرصت معاملاتی ایجاد کنه.
البته پیدا کردن چنین فرصتی به سادگی مقایسه دو قیمت نیست. باید رابطه بین سه جفت ارز، نرخ تبدیل هر مرحله، کارمزد معاملات، اسلیپیج و حتی سرعت اجرای سفارش ها رو هم در نظر بگیرید. چون ممکنه یک اختلاف قیمت روی صفحه نمایش سودده به نظر برسه اما هنگام اجرای واقعی معامله بخش زیادی از اون از بین بره.
در این مقاله از کریپتونگار، با نحوه شکل گیری Triangular Arbitrage، محاسبه نرخ ضمنی و تشخیص فرصت های سود آشنا میشیم و تاثیر کارمزد، نقدشوندگی و ربات ها در اجرای معاملات رو بررسی میکنیم.
آربیتراژ مثلثی چیست و چرا به آن مثلثی میگویند؟
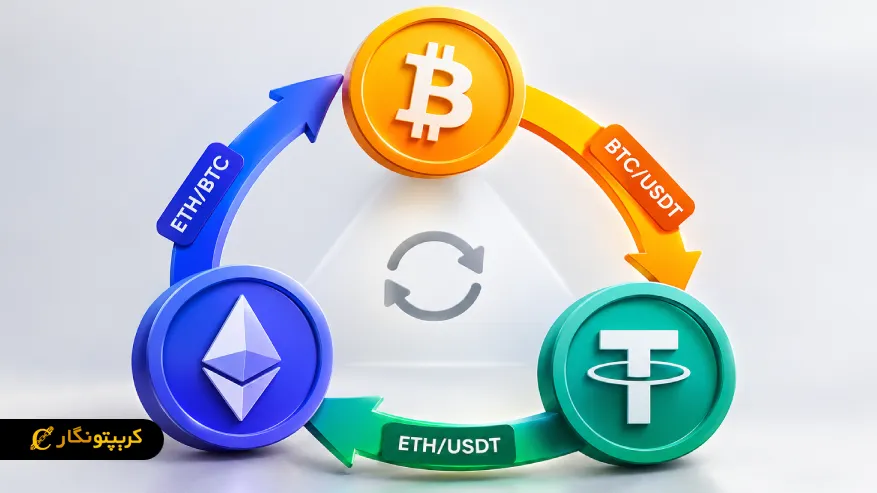
آربیتراژ به استفاده از اختلاف قیمت یک دارایی یا نرخ تبدیل بین بازارهای مختلف برای کسب سود گفته میشه. در آربیتراژ مثلثی، این اختلاف بین سه جفت ارز مرتبط بررسی میشه و معامله گر با تبدیل یک دارایی به دارایی دوم، سپس دارایی دوم به سوم و در نهایت برگشت به دارایی اولیه، یک چرخه معاملاتی تشکیل میده. برای مثال، در چرخه USDT → BTC → ETH → USDT، معامله از USDT شروع میشه و بعد از معامله در جفت های BTC/USDT، ETH/BTC و ETH/USDT دوباره به USDT برمیگرده.
دلیل نامگذاری این روش به «مثلثی» هم به همین ساختار سه مرحله ای برمیگرده. اگر نرخ این سه جفت ارز برای مدت کوتاهی با نسبت واقعی بین خودشون هماهنگ نباشه، مقدار دارایی نهایی میتونه بیشتر از سرمایه اولیه بشه. البته برای بررسی یک فرصت واقعی، فقط اختلاف قیمت کافی نیست و باید قیمت قابل اجرای سفارش ها و هزینه های معامله هم در نظر گرفته بشه. برای درک بهتر این ساختار و مفاهیم پایه، آشنایی با آموزش ارز دیجیتال هم میتونه مفید باشه.
بیشتر بخوانید: آربیتراژ چیست و چگونه بوجود می آید؟
سه جفت ارز چگونه یک چرخه معاملاتی میسازند؟
برای شکل گیری Triangular Arbitrage، سه جفت ارز باید به هم مرتبط باشن تا معامله گر بتونه با خرید و فروش ارز دیجیتال، یک دارایی رو در سه مرحله به دارایی های دیگه تبدیل کنه و دوباره به ارز اولیه برگرده. برای مثال، در چرخه USDT → BTC → ETH → USDT، جفت های BTC/USDT، ETH/BTC و ETH/USDT به هم متصل هستن.
در این چرخه، ابتدا USDT به BTC، بعد BTC به ETH و در نهایت ETH دوباره به USDT تبدیل میشه. اگر نرخ این سه جفت ارز با هم هماهنگ نباشه، مقدار دارایی نهایی میتونه بیشتر از سرمایه اولیه بشه.
فرض کنید ۱۰,۰۰۰ USDT سرمایه اولیه داریم و قیمت های بازار به شکل زیر هستن:
| جفت ارز | قیمت |
| BTC/USDT | 100,000 USDT |
| ETH/BTC | 0.049 BTC |
| ETH/USDT | 5,000 USDT |
اگر فعلا کارمزد و اسلیپیج رو کنار بذاریم، چرخه به این شکل پیش میره:
| مرحله | تبدیل | محاسبه | مقدار نهایی |
| ۱ | USDT → BTC | 10,000 ÷ 100,000 | 0.1 BTC |
| ۲ | BTC → ETH | 0.1 ÷ 0.049 | 2.0408 ETH |
| ۳ | ETH → USDT | 2.0408 × 5,000 | 10,204 USDT |
در این مثال، ۱۰,۰۰۰ USDT بعد از سه معامله به حدود ۱۰,۲۰۴ USDT میرسه؛ یعنی بازده خام چرخه حدود ۲.۰۴ درصد هست.
اما این فقط یک محاسبه اولیه محسوب میشه. در معامله واقعی، قیمت خرید و فروش، کارمزد و عمق دفتر سفارشات تعیین میکنن که واقعا چه مقدار سرمایه به نقطه شروع برمیگرده.
یک فرصت آربیتراژ مثلثی از کجا شکل میگیرد؟
قیمت سه جفت ارز مرتبط باید از نظر ریاضی با هم سازگار باشن. اگر این رابطه برای مدت کوتاهی به هم بخوره، یک چرخه آربیتراژی شکل میگیره.
برای مثال، اگر BTC/USDT برابر ۱۰۰,۰۰۰ دلار و ETH/BTC برابر ۰.۰۴۹ BTC باشه، نرخ ضمنی ETH/USDT برابر با: 100,000 × 0.049 = 4,900 USDT
خواهد بود. یعنی بر اساس دو نرخ اول، قیمت ضمنی هر ETH حدود ۴,۹۰۰ USDT هست. حالا اگر ETH/USDT در بازار ۵,۰۰۰ USDT معامله بشه، یک اختلاف بین نرخ مستقیم و نرخ ضمنی دیده میشه.
در چنین شرایطی، مسیر USDT → BTC → ETH → USDT از نظر تئوری بازدهی ایجاد میکنه. اما برای تصمیم گیری واقعی باید به جای قیمت های نمایشی، قیمت هایی رو وارد فرمول کنیم که سفارش واقعا با اونها قابل اجراست.
محاسبه نرخ ضمنی بین سه جفت ارز
برای پیدا کردن اختلاف بین سه جفت ارز، اول باید نرخ ضمنی یکی از بازارها رو از روی دو بازار دیگه به دست بیاریم. مثلا اگر قیمت BTC/USDT برابر ۱۰۰,۰۰۰ USDT و قیمت ETH/BTC برابر ۰.۰۴۹ BTC باشه، نرخ ضمنی ETH/USDT برابر میشه با: ۱۰۰,۰۰۰ × ۰.۰۴۹ = ۴,۹۰۰ USDT
حالا اگر ETH/USDT با قیمت ۵,۰۰۰ USDT قابل معامله باشه، حدود ۲.۰۴ درصد اختلاف بین نرخ ضمنی و قیمت بازار داریم. البته در معامله واقعی باید به جای Last Price، قیمت Ask برای خرید و Bid برای فروش رو بررسی کنیم؛ چون همین قیمت ها هستن که مشخص میکنن چرخه با چه نرخی قابل اجراست.
از کجا بفهمیم اختلاف قیمت سود واقعی ایجاد میکند؟
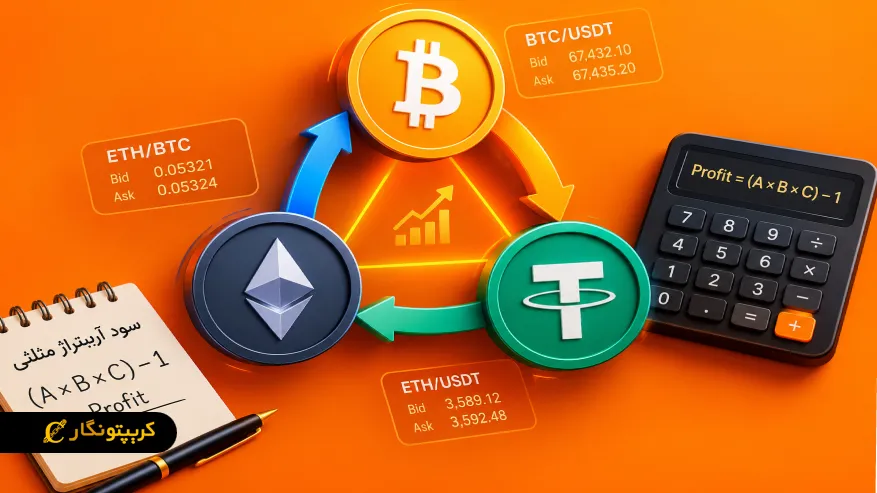
برای اینکه بفهمیم یک چرخه همین الان سودده هست یا نه، باید قیمت های قابل اجرای هر سه معامله رو بررسی کنیم؛ نه فقط قیمت آخرین معامله. در چرخه USDT → BTC → ETH → USDT، قیمت Ask در BTC/USDT و ETH/BTC و قیمت Bid در ETH/USDT وارد محاسبه میشن.
فرمول ضریب چرخه با در نظر گرفتن کارمزد هر معامله به این شکله:
ضریب چرخه = [(1-f1)(1-f2)(1-f3) × Bid(ETH/USDT)] ÷ [Ask(BTC/USDT) × Ask(ETH/BTC)]
اگر ضریب بیشتر از ۱ باشه، چرخه بعد از کسر کارمزدها بازده مثبت داره. مثلا با Ask بیت کوین ۱۰۰,۰۰۰ USDT، Ask اتریوم ۰.۰۴۹ BTC، Bid اتریوم ۵,۰۰۰ USDT و کارمزد ۰.۱ درصد برای هر معامله:
1.0204 × 0.999³ ≈ 1.01735
یعنی سرمایه ۱۰,۰۰۰ USDT بعد از سه معامله و کسر کارمزد، حدود ۱۰,۱۷۳.۵ USDT میشه. البته این عدد هنوز اسلیپیج و هزینه های اجرای معامله رو در نظر نگرفته و سود نهایی باید با حجم واقعی سفارش و عمق بازار بررسی بشه.
سود آربیتراژ مثلثی چگونه محاسبه میشود؟
بعد از کامل شدن سه معامله، مقدار دارایی نهایی با سرمایه اولیه مقایسه میشه. اختلاف این دو مقدار، سود یا زیان چرخه رو مشخص میکنه.
درصد سود = ((سرمایه نهایی – سرمایه اولیه) ÷ سرمایه اولیه) × ۱۰۰
برای مثال، اگر ۱۰,۰۰۰ USDT وارد چرخه بشه و بعد از انجام هر سه معامله ۱۰,۱۷۳.۵ USDT باقی بمونه، بازده چرخه حدود ۱.۷۳ درصد هست. برای رسیدن به سود واقعی، هزینه هایی مثل اسلیپیج و Gas در DEX هم باید از این مقدار کم بشن.
تاثیر کارمزد معاملات بر سود آربیتراژ مثلثی
در این آربیتراژ، یک چرخه کامل شامل سه معامله هست و کارمزد هر سه معامله روی نتیجه نهایی اثر میذاره. مثلا اگر کارمزد هر معامله ۰.۱ درصد باشه، ضریب سرمایه بعد از سه معامله برابر با ۰.۹۹۹³ میشه.
به همین خاطر، فرصت هایی که اختلاف قیمت خیلی کمی دارن ممکنه بعد از کسر کارمزد عملا جذاب نباشن. بهتره قبل از اجرای چرخه، کارمزد دقیق حساب کاربری یا صرافی و حجم سفارشی که قراره معامله بشه بررسی بشه.
اسلیپیج و تغییر قیمت چه اثری بر سود دارند؟
قیمتی که روی صفحه میبینی لزوما قیمتی نیست که کل سفارش با اون اجرا میشه. اگر حجم سفارش نسبت به سفارش های موجود در دفتر سفارش بزرگ باشه، بخشی از معامله در قیمت های بالاتر یا پایین تر انجام میشه؛ به این تفاوت اسلیپیج میگیم.
در آربیتراژ مثلثی، همین تغییر کوچک میتونه نتیجه چرخه رو عوض کنه. به همین خاطر برای بررسی یک فرصت واقعی، باید عمق دفتر سفارش و میانگین قیمت اجرای سفارش هم در نظر گرفته بشه، نه فقط بهترین Bid و Ask.
نقدشوندگی جفت ارزها چه اثری بر اجرای چرخه دارد؟
هرچه نقدشوندگی یک جفت ارز بیشتر باشه، معمولا سفارش های بیشتری در قیمت های نزدیک به هم وجود داره و اجرای حجم مشخص راحت تر انجام میشه. در مقابل، بازار کم عمق میتونه باعث بشه سفارش در چند قیمت مختلف اجرا بشه.
در یک چرخه سه مرحله ای، ضعیف بودن نقدشوندگی حتی در یکی از جفت ارزها میتونه کل معامله رو تحت تاثیر قرار بده. بنابراین قبل از اجرای چرخه، حجم سفارش و عمق هر سه بازار باید با هم بررسی بشن.
چرا اجرای دستی آربیتراژ مثلثی دشوار است؟
اجرای دستی این آربیتراژ فقط پیدا کردن اختلاف قیمت نیست. معامله گر باید سه بازار رو همزمان زیر نظر داشته باشه و سفارش ها رو با فاصله زمانی خیلی کم ثبت کنه. در همین فاصله ممکنه یکی از قیمت ها تغییر کنه و نرخ چرخه دیگه مثل چند ثانیه قبل نباشه.
از طرف دیگه، بررسی حجم قابل معامله، کارمزد و شرایط دفتر سفارش در لحظه اجرا با دست کار ساده ای نیست. به همین خاطر در بازارهای سریع، معمولا از ابزارهای خودکار برای پیدا کردن و اجرای فرصت ها استفاده میشه.
ربات آربیتراژ مثلثی چه کاری را خودکار میکند؟
ربات های آربیتراژ فقط برای صرافی های متمرکز (CEX) استفاده نمیشن. در CEX، ربات میتونه قیمت و عمق دفتر سفارش چند جفت ارز رو از طریق API دریافت کنه، نرخ چرخه رو محاسبه کنه و در صورت مناسب بودن شرایط، سفارش ها رو سریع اجرا کنه.
در صرافی های غیرمتمرکز (DEX)، شرایط کمی متفاوت هست. ربات باید قیمت استخرهای نقدینگی، مسیر Swap، میزان Slippage و هزینه Gas رو بررسی کنه. این فرایند با مفهوم MEV هم ارتباط داره؛ چون بعضی ربات های تخصصی، فرصت های اختلاف قیمت بین استخرها یا مسیرهای مختلف معامله رو پیدا میکنن و برای ثبت تراکنش مناسب با سایر ربات ها رقابت میکنن.
بنابراین ربات میتونه بخش زیادی از جستجو، محاسبه و اجرای معامله رو خودکار کنه. اما نتیجه نهایی به شرایط بازار، نقدینگی، هزینه اجرای تراکنش و قیمت واقعی اجرا بستگی داره.
بیشتر بخوانید: بررسی الگوریتم ها و چالش های پیاده سازی ربات آربیتراژ در بازارهای مالی
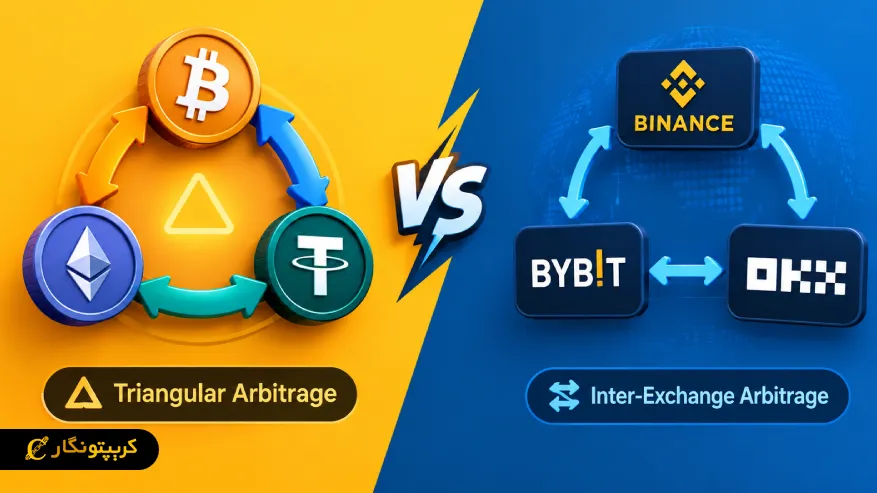
آربیتراژ مثلثی چه تفاوتی با آربیتراژ بین صرافی ها دارد؟
هر دو روش از اختلاف قیمت برای کسب سود استفاده میکنن. اما محل این اختلاف فرق داره. در Triangular Arbitrage، معامله گر سه جفت ارز مرتبط رو داخل یک صرافی بررسی میکنه و با انجام سه معامله، دارایی رو دوباره به ارز اولیه تبدیل میکنه.
بنابراین، آشنایی با آموزش صرافی ارز دیجیتال میتونه درک نحوه انجام این معاملات رو راحت تر کنه. اما در آربیتراژ بین صرافی ها، قیمت یک دارایی در دو صرافی مختلف مقایسه میشه و خرید در بازار ارزان تر و فروش در بازار گران تر انجام میگیره.
| ویژگی | آربیتراژ مثلثی | آربیتراژ بین صرافی ها |
| محل اختلاف | سه جفت ارز | دو صرافی |
| تعداد معاملات | سه معامله | معمولا دو معامله |
| انتقال دارایی | معمولا نیاز نداره | ممکنه نیاز داشته باشه |
| هزینه های مهم | کارمزد و اسلیپیج | کارمزد، انتقال و اسلیپیج |
| ریسک اصلی | تغییر قیمت در چرخه | تاخیر انتقال و تغییر قیمت |
در نتیجه، این استراتژی بیشتر به سرعت اجرای سه معامله و هماهنگی نرخ ها وابسته هست، در حالی که آربیتراژ بین صرافی ها علاوه بر اختلاف قیمت، به نقدشوندگی، موجودی و سرعت انتقال دارایی هم وابسته میشه.
آربیتراژ مثلثی چه مزایا و معایبی دارد؟
این روش در مقایسه با معامله های معمولی، کمتر به پیش بینی جهت قیمت یک ارز وابسته هست و بیشتر از ناهماهنگی کوتاه مدت بین چند نرخ استفاده میکنه. همین ویژگی باعث شده این روش برای بعضی معامله گرها جذاب باشه و در کنار بهترین استراتژی های ترید مورد توجه قرار بگیره، اما اجرای اون به دقت و سرعت بالایی نیاز داره و نمیشه صرفا با دیدن یک اختلاف قیمت وارد چرخه شد.
مزایا
- انجام چرخه در یک صرافی و معمولا بدون نیاز به انتقال دارایی بین پلتفرم ها
- امکان استفاده از اختلاف های کوتاه مدت بین جفت ارزهای مرتبط
- قابلیت خودکارسازی با ربات ها
- امکان اجرا در بازارهای متمرکز و غیرمتمرکز
بیشتر بخوانید: آربیتراژ اتمی چیست؟ راهنمای کامل کسب سود از اختلاف قیمت در دیفای
معایب و ریسک ها
- فرصت های سود معمولا کوتاه مدت هستن
- کارمزد و اسلیپیج میتونه بازده معامله رو کاهش بده
- اجرای چرخه به نقدشوندگی هر سه بازار وابسته هست
- در DEX، هزینه Gas و شرایط شبکه هم وارد محاسبات میشه
- در بعضی بازارها، رقابت با ربات های تخصصی میتونه اجرای فرصت رو سخت تر کنه
در نتیجه، مزیت اصلی این آربیتراژ، استفاده از اختلاف نرخ ها بدون نیاز معمول به جابجایی دارایی بین صرافی ها هست. اما همین استراتژی به دلیل سرعت بالای بازار و حاشیه سود محدود، اجرای دقیق و مدیریت ریسک رو ضروری میکنه.
برای آشنایی بیشتر با نحوه اجرای این استراتژی، میتونید راهنمای آربیتراژ مثلثی در کریپتو رو هم مطالعه کنید.
جمع بندی
آربیتراژ مثلثی از اختلاف نرخ بین سه جفت ارز مرتبط استفاده میکنه و معامله گر بعد از سه تبدیل دوباره به دارایی اولیه برمیگرده. برای تشخیص یک فرصت واقعی، باید قیمت های قابل اجرای Bid و Ask، کارمزد، حجم سفارش و شرایط بازار رو کنار هم بررسی کرد.
در CEXها، ربات ها بیشتر برای پیدا کردن و اجرای سریع چرخه ها استفاده میشن و در DEXها، قیمت استخرها، Slippage، Gas و حتی فرصت های مرتبط با MEV اهمیت پیدا میکنن. بنابراین قبل از اجرای هر چرخه، مهم ترین سوال اینه که بعد از تمام هزینه های واقعی، سرمایه نهایی بیشتر از سرمایه اولیه باقی میمونه یا نه.
ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0